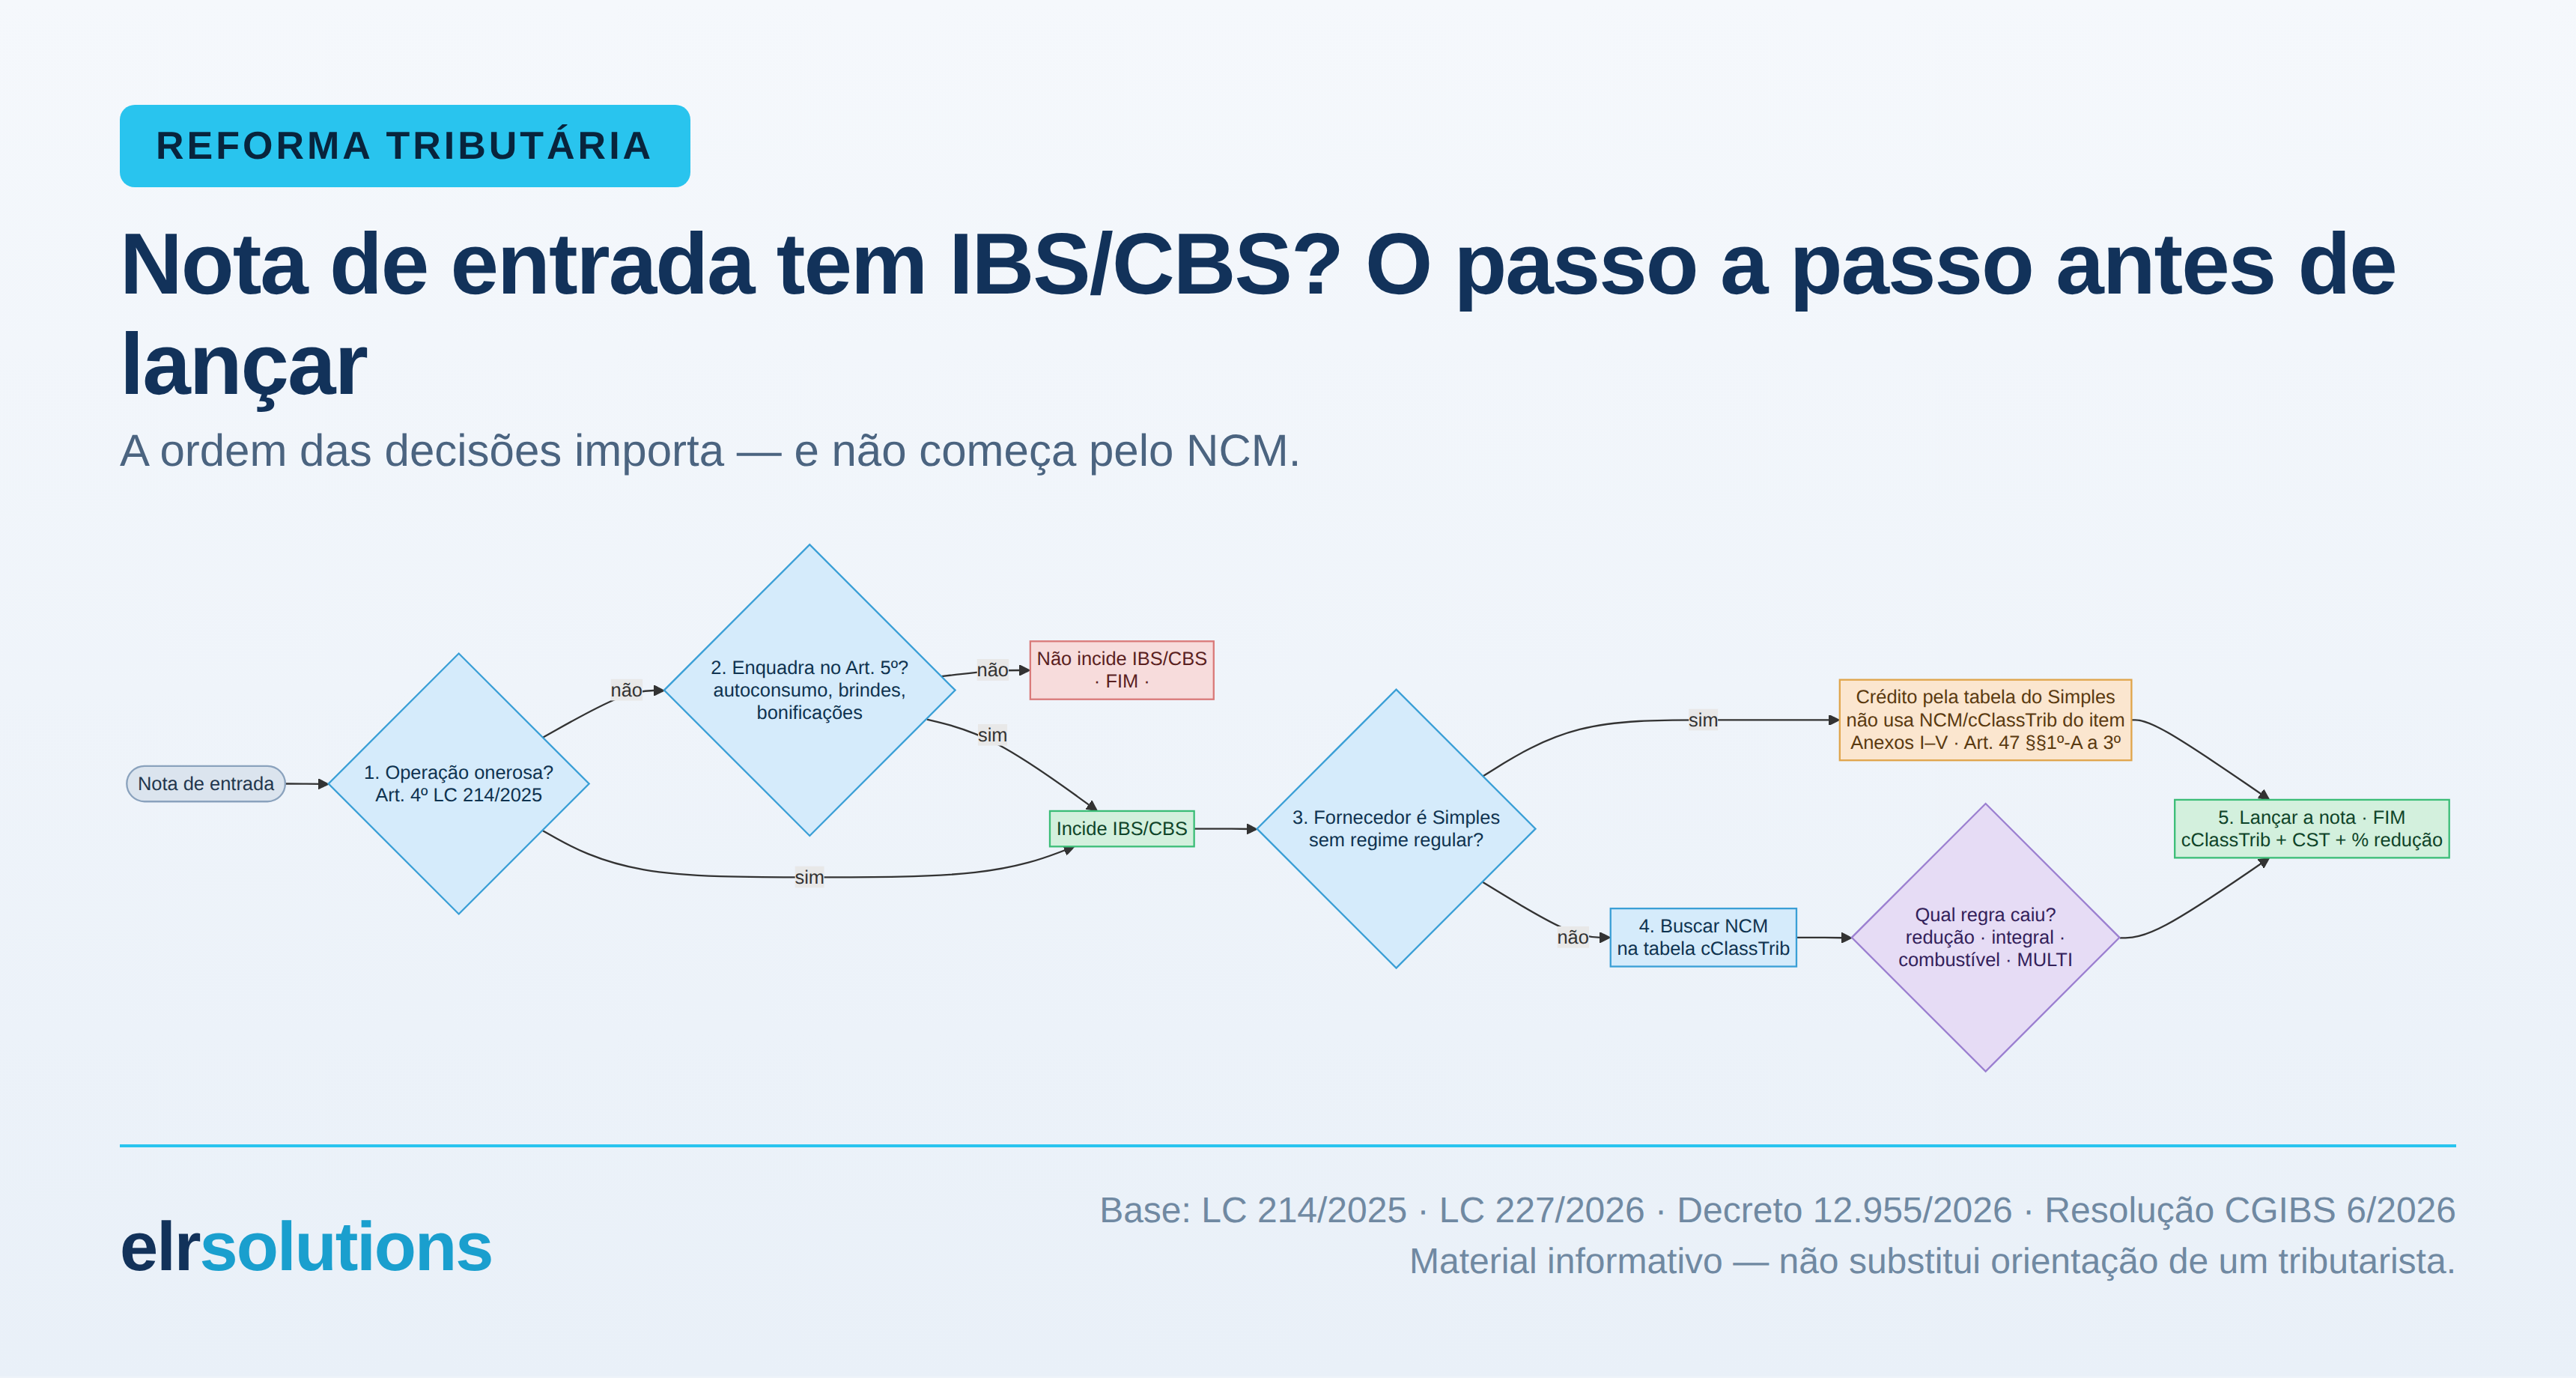
Na Reforma Tributária, a pergunta que mais trava o time fiscal não é "qual a alíquota". É uma pergunta anterior: essa nota de entrada tem IBS/CBS — e, se tem, como apurar o crédito? Diferente do que parece, não é uma consulta direta de NCM. São camadas de decisão, e a ordem importa. Abaixo, o passo a passo — e por que ele precisa estar refletido na parametrização do seu Protheus.
Camada 1 — a operação é onerosa?
A regra geral (Art. 4º da LC 214/2025) só alcança operações com contraprestação. Mas o Art. 5º equipara à operação onerosa alguns casos que passam despercebidos no dia a dia: autoconsumo, brindes, bonificações e o fornecimento a parte relacionada, entre outros. Ou seja: "não teve valor na nota" não é sinônimo de "não incide".
Camada 2 — quem é o fornecedor?
Aqui está o ponto que quebra a lógica automática do NCM. Se o fornecedor é optante do Simples Nacional e não optou pelo regime regular, o crédito de IBS/CBS não segue o NCM/cClassTrib do produto — mesmo que aquele item tivesse 60% ou 100% de redução se comprado de outro fornecedor. O crédito vem da tabela própria do Simples (Anexos I a V da LC 123/2006), conforme a atividade e a faixa de receita bruta do fornecedor (Art. 47, §§ 1º-A a 3º da LC 214/2025).
Camada 3 — só então a classificação do produto
Vencidas as duas primeiras camadas, aí sim entra o que a maioria tenta fazer primeiro: NCM, cClassTrib, CST e eventual redução de alíquota. É buscar o NCM na tabela do cClassTrib, identificar em qual regra o item se enquadra (redução, integral, combustível ou MULTI) e lançar a nota.
Por que isso vira parametrização no Protheus
No sistema, essas três camadas deixam de ser teoria e viram regra — e é onde o erro se materializa. Com o cálculo do imposto migrando da TES para o Configurador de Tributos (rotina FISA170), a lógica de origem/destino, CST, cClassTrib e vigência precisa refletir exatamente essa sequência. Um Configurador que "pula" a camada do fornecedor Simples, por exemplo, credita errado — e o erro não acontece uma vez só: se repete a cada nota lançada.
O fluxo consolidado
Consolidamos essa lógica cruzando a LC 214/2025, a LC 227/2026, o Decreto nº 12.955/2026 (regulamento da CBS) e a Resolução CGIBS nº 6/2026 (regulamento do IBS). A imagem no topo resume as decisões, na ordem em que elas realmente acontecem.
Um lembrete e um convite
A Reforma ainda está sendo pavimentada na prática, e cada operação tem particularidades — este material é informativo e não substitui a análise de um tributarista para o seu caso concreto. Do lado do sistema, a ELR Solutions ajuda a traduzir essa lógica em parametrização correta no seu Protheus, antes que o erro vire rotina. Fale com a nossa equipe.