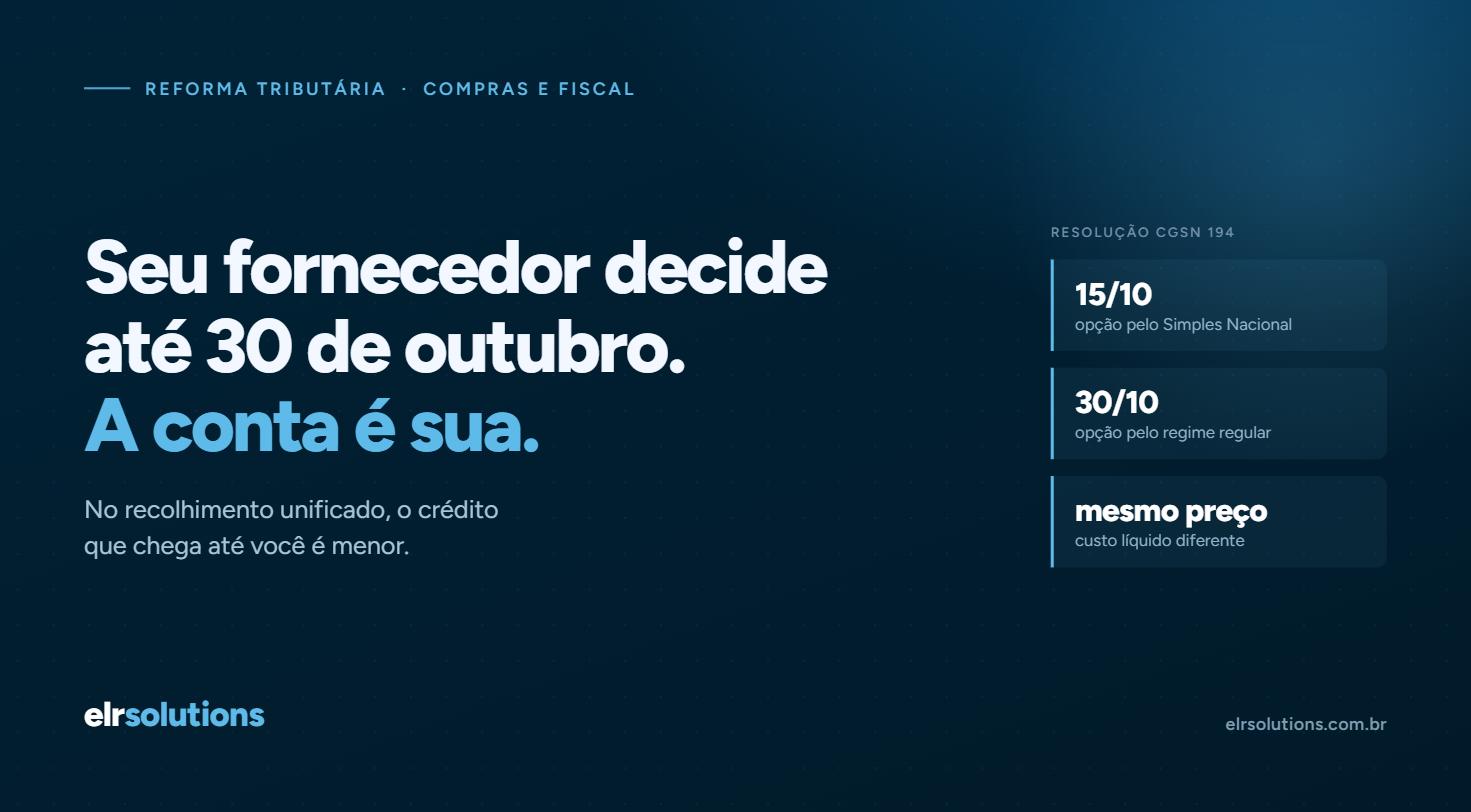
Na última quinta-feira, 25 de setembro, o Comitê Gestor do Simples Nacional publicou a Resolução CGSN nº 194 e prorrogou dois prazos que, à primeira vista, só interessam a quem está no regime. A leitura mais útil, porém, é a oposta: quem mais precisa acompanhar essa decisão é a empresa que compra de fornecedores do Simples.
Os prazos, em ordem
- 15 de outubro de 2026 — prazo final para a opção pelo Simples Nacional com efeitos em 2027.
- 30 de outubro de 2026 — prazo final para a opção pelo regime regular de apuração de IBS e CBS, o chamado Simples híbrido.
- 1º de janeiro de 2027 — data em que a escolha passa a valer, alcançando o primeiro semestre do ano.
- 3 de novembro a 20 de dezembro de 2026 — janela para cancelar a opção feita.
- A partir de 2027 — as janelas de opção passam a ser março e setembro, para o semestre seguinte.
A prorrogação não foi arbitrária. O Senado tem até 15 de dezembro para fixar a alíquota da CBS, e decidir sobre regime de apuração sem conhecer a alíquota seria decidir no escuro. O adiamento dá às empresas a chance de escolher com o número na mão.
Por que isso importa para quem não está no Simples
Aqui está o ponto que costuma passar batido. Quando o fornecedor mantém IBS e CBS dentro do recolhimento unificado do Simples, o crédito que a operação transfere ao comprador fica limitado ao valor desses tributos considerado dentro do regime favorecido. Quando o fornecedor opta pelo regime regular, o crédito segue as regras normais de apuração.
Traduzindo para a mesa de compras: dois fornecedores podem emitir notas de R$ 10 mil e gerar custos líquidos diferentes para a sua empresa. O preço é o mesmo. O que você recupera de crédito, não.
Essa é uma mudança de lógica comercial, não um detalhe contábil. Até 2026, comparar fornecedor era comparar preço. A partir de 2027, a comparação correta é preço menos crédito recuperável — o custo líquido da operação.
O que revisar antes de janeiro
A decisão é do fornecedor, mas a preparação é sua. Cinco frentes concretas:
- Diagnóstico da base de fornecedores. Quantos estão no Simples Nacional e quanto eles representam em volume de compras? A maioria das empresas não tem esse número disponível, e ele é o ponto de partida de qualquer análise de impacto.
- Cadastro de fornecedor. O regime tributário e o tipo de apuração precisam estar registrados e atualizados. Se hoje esse campo não existe, está vazio ou é preenchido sem critério, ele deixa de ser informação secundária e vira cadastro crítico a partir de janeiro.
- Processo de cotação. A comparação entre propostas precisa considerar o crédito gerado. Manter a decisão apenas pelo preço bruto leva a empresa a escolher o fornecedor mais caro acreditando que escolheu o mais barato.
- Escrituração de entrada. A nota do fornecedor do Simples precisa ser tratada corretamente na apuração, porque o crédito apropriado muda conforme a opção dele. Isso passa por parametrização fiscal, regras de operação e teste com documentos reais.
- Conversa com os fornecedores críticos. A escolha é deles, mas nada impede que a sua empresa apresente o impacto dessa escolha na relação comercial — de preferência antes de 30 de outubro, e não em fevereiro, quando a apuração já tiver mostrado a diferença.
O erro que dá para evitar agora
O risco não é deixar de cumprir uma obrigação: o prazo, afinal, não é seu. O risco é chegar em 2027 com a base de fornecedores intacta, o processo de compra inalterado e descobrir, no primeiro fechamento, que o custo de aquisição subiu sem que ninguém tenha mudado de preço.
Outubro é o mês em que essa análise ainda serve para alguma coisa. Depois de 30 de outubro, a decisão dos seus fornecedores está tomada, e o que resta é se adaptar ao resultado.
Com 21 anos como parceira TOTVS e mais de 150 implantações, a ELR Solutions apoia empresas nessa preparação dentro do Protheus: diagnóstico da base de fornecedores, revisão de cadastros e parametrização fiscal, ajuste do processo de compras e testes de escrituração de entrada. Se a sua empresa quer entrar em 2027 sabendo quanto crédito cada fornecedor gera, fale com a nossa equipe.