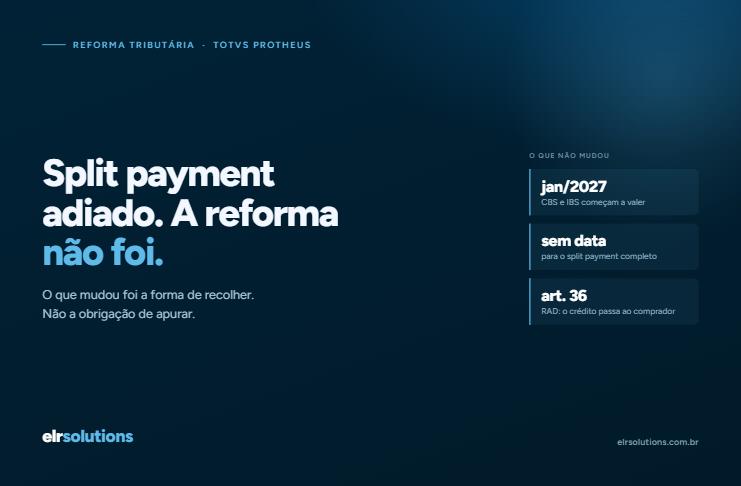
Em 12 de agosto, Pricilla Santana, secretária da Fazenda do Rio Grande do Sul e segunda vice-presidente do Comitê Gestor do IBS, confirmou que o split payment não entrará em operação em janeiro de 2027. Partes da solução devem ser lançadas ao longo do ano, e ainda não há data definitiva para a versão completa. A notícia foi recebida por muitas empresas como alívio. É uma leitura compreensível e, do ponto de vista de preparação, arriscada.
O que foi adiado é o mecanismo de recolhimento automático. A cobrança dos novos tributos não mudou de lugar.
O que continua valendo para 2027
Em janeiro de 2027, a CBS substitui PIS e Cofins, e o IBS inicia a substituição gradual de ICMS e ISS, em transição que se estende até 2032. Durante 2026, os campos de IBS e CBS nos documentos fiscais têm caráter informativo, com alíquotas de teste de 0,9% para a CBS e 0,1% para o IBS.
Ou seja: o ano que vem já é o ano da apuração real. O adiamento afeta a forma de recolher, não a obrigação de calcular, destacar, escriturar e pagar corretamente.
O RAD entra na conversa
Enquanto o split payment não está disponível, ganha relevância o Recolhimento pelo Adquirente, o RAD, previsto no artigo 36 da Lei Complementar 214/2025. Ele se aplica quando o meio de pagamento não permite a segregação automática dos valores de IBS e CBS: nesse caso, o comprador pode assumir o recolhimento e, com isso, assegurar o próprio crédito, independentemente do comportamento do fornecedor.
A consequência prática é relevante para quem compra: a empresa passa a precisar de controles que liguem, documento a documento, a nota fiscal, o pagamento realizado e o crédito correspondente. Isso não é planilha. É integração entre o financeiro e o fiscal dentro do ERP.
E para quem vende, o recado é igualmente direto: fornecedores com histórico de inadimplência tributária tendem a ver seus clientes optando pelo RAD, com impacto direto no fluxo de recebimento.
O que revisar no Protheus nesta janela
O tempo adicional só se converte em vantagem se for usado como período de teste. Um roteiro objetivo:
- Cadastros fiscais. Classificação de produtos e serviços, tipos de operação e regras por estado precisam estar corretos antes da apuração valer dinheiro. Erro de cadastro em 2026 é divergência informativa; em 2027, é imposto errado.
- Emissão e recebimento de documentos. A adequação da NF-e já está em produção obrigatória desde agosto, com rejeição automática de documentos incorretos, e alcança as empresas do Simples Nacional em 4 de janeiro de 2027. Vale testar também o recebimento: notas de fornecedores chegam com os novos grupos e precisam ser escrituradas corretamente.
- Amarração entre financeiro e fiscal. Se o RAD entrar no seu cenário de compras, o sistema precisa relacionar título, pagamento, documento fiscal e crédito. Esse é o controle que sustenta a apropriação do crédito.
- Simulação de caixa. Quando o split payment entrar em operação, parte do valor da venda deixará de transitar pela conta da empresa. Projetar esse efeito agora, com números reais, evita descobrir o impacto no capital de giro quando ele já for realidade.
- Versão do ambiente. Todas as adequações legais chegam por pacotes e releases. Um ambiente fora da janela de manutenção padrão simplesmente não recebe as atualizações necessárias.
O erro de leitura
Tratar o adiamento como prorrogação de prazo é o erro clássico de quem já passou por outras obrigações acessórias: a empresa relaxa, o fornecedor de sistema entrega a adequação, e a validação acontece em produção, no primeiro fechamento que vale dinheiro.
A leitura correta é a oposta. O adiamento oferece algo raro em mudança tributária brasileira: tempo para testar antes de o erro custar caro. Empresas que usarem 2026 para validar cadastro, documento, apuração e caixa entram em 2027 ajustando detalhes. As demais entrarão corrigindo o essencial, com o caixa já exposto.
Com 21 anos como parceira TOTVS e mais de 150 implantações, a ELR Solutions apoia empresas nessa preparação dentro do Protheus: revisão de cadastros e parametrização fiscal, testes de emissão e recebimento, amarração entre financeiro e fiscal e simulação do impacto no caixa. Se a sua empresa quer usar essa janela como período de teste, fale com a nossa equipe.